Latar Belakang
Tingkat Literasi Investasi di Indonesia
Literasi investasi di Indonesia masih menjadi tantangan serius. Survei Otoritas Jasa Keuangan (OJK) secara konsisten menunjukkan bahwa tingkat literasi keuangan masyarakat Indonesia, khususnya di bidang investasi, masih berada di bawah rata-rata negara-negara berkembang di Asia Tenggara. Banyak masyarakat yang sudah memiliki akses ke produk investasi, tetapi belum memiliki pemahaman yang memadai tentang cara kerja, risiko, dan konteks dari produk yang mereka gunakan.
Kesenjangan antara akses dan pemahaman inilah yang sering menjadi akar dari pengalaman buruk di dunia investasi. Seseorang bisa saja membeli reksa dana atau saham hanya karena rekomendasi orang terdekat, tanpa benar-benar memahami apa yang dibelinya. Ketika harga bergerak tidak sesuai harapan, respons yang muncul sering kali bukan evaluasi yang rasional, melainkan kepanikan atau penyesalan yang tidak produktif.
Mengapa Catatan Menjadi Kunci
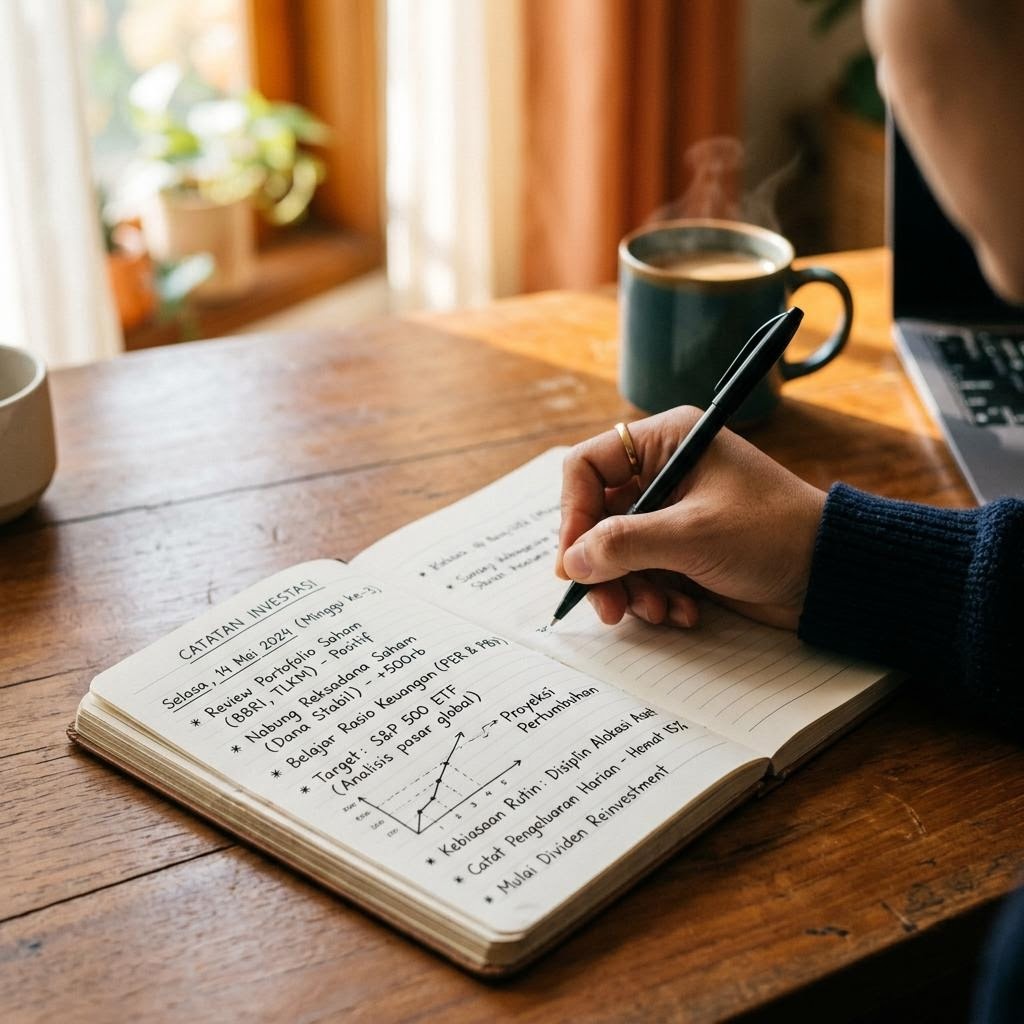
Di sinilah kebiasaan mencatat memainkan peran yang jauh lebih besar dari yang sering disadari. Catatan investasi bukan sekadar buku besar angka-angka. Ia adalah alat refleksi yang membantu seseorang memahami pola pikir, keputusan, dan alasan di balik setiap langkah yang diambil. Ketika Anda mencatat mengapa Anda memilih suatu instrumen, apa yang Anda harapkan, dan bagaimana hasilnya — Anda sedang membangun database pengetahuan pribadi yang jauh lebih bernilai dari sekadar informasi pasar yang Anda baca di media.
Edukasi investasi yang efektif bukan tentang menghafal rumus atau mengikuti sinyal. Ia tentang membangun kemampuan untuk mengevaluasi situasi secara mandiri. Dan kemampuan itu hanya bisa tumbuh melalui pengalaman yang direfleksikan — sesuatu yang hanya bisa terjadi jika pengalaman itu dicatat dengan baik. Kebiasaan mencatat adalah fondasi dari proses belajar investasi yang sesungguhnya.
Narasi Kasus
Kisah Bapak A.: Dari Bingung Menjadi Paham
Bapak A. adalah seorang karyawan swasta berusia 34 tahun di Bandung. Ia mulai tertarik pada investasi setelah melihat rekan kerjanya membicarakan reksa dana. Pada awalnya, ia langsung mendaftar di sebuah aplikasi dan membeli reksa dana pendapatan tetap senilai Rp 500.000 — sebuah jumlah yang terasa aman untuk dicoba.
Tiga bulan pertama berjalan tanpa masalah. Nilainya naik sedikit, dan Bapak A. merasa nyaman. Namun ketika pasar mulai bergejolak dan nilai portofolionya turun, ia tidak tahu harus berbuat apa. Apakah harus dijual? Ditambah? Dibiarkan? Ia tidak memiliki kerangka berpikir yang cukup untuk menjawab pertanyaan-pertanyaan itu.
Keputusan untuk Mulai Mencatat
Titik baliknya datang ketika Bapak A. bergabung dengan sebuah komunitas investor pemula daring. Di sana, seorang anggota senior menyarankan untuk memulai jurnal investasi — bukan jurnal yang rumit, tetapi selembar kertas atau file sederhana yang mencatat setiap keputusan beserta alasannya.
Bapak A. mulai dengan format yang sangat sederhana: tanggal, instrumen, jumlah yang diinvestasikan, alasan memilih instrumen tersebut, dan ekspektasinya. Setiap bulan, ia menambahkan kolom evaluasi: apakah hasil sesuai ekspektasi, dan jika tidak, mengapa?
Dalam enam bulan pertama, catatan itu terasa seperti pekerjaan tambahan yang tidak terlalu berguna. Namun memasuki bulan ketujuh, pola mulai terlihat. Bapak A. menyadari bahwa setiap kali ia membeli karena dorongan berita atau rekomendasi dadakan — tanpa analisis sendiri — hasilnya konsisten lebih buruk dibanding keputusan yang ia ambil setelah membaca laporan resmi dan mencatat pertimbangannya sendiri.
Transformasi Pola Pikir
Penemuan itu mengubah cara Bapak A. mendekati investasi secara fundamental. Ia berhenti mencari "tip" dan mulai memperdalam pemahamannya tentang instrumen yang ia pegang. Catatan hariannya berkembang menjadi semacam buku teks pribadi — penuh dengan konteks, pertanyaan, dan jawaban yang ia temukan sendiri melalui proses belajar aktif.
Setahun kemudian, Bapak A. bukan hanya memiliki portofolio yang lebih terstruktur. Ia juga memiliki kemampuan untuk menjelaskan setiap aset yang ia pegang, mengapa ia memegangnya, dan dalam kondisi apa ia akan mengubah komposisinya. Literasi investasi yang ia bangun bukan dari kursus atau seminar, melainkan dari disiplin mencatat pengalaman sendiri setiap pekan.
Peringatan Risiko
Catatan Bukan Pengganti Riset
Penting untuk dipahami bahwa kebiasaan mencatat, sebermanfaat apa pun, tidak menggantikan kebutuhan akan riset yang solid dan pemahaman mendalam tentang instrumen investasi. Catatan adalah alat bantu refleksi, bukan kompas yang selalu menunjuk ke keputusan yang benar.
Rekam historis pribadi membantu Anda mengevaluasi keputusan masa lalu, mengidentifikasi pola dalam cara berpikir Anda, dan membangun disiplin yang konsisten. Namun catatan tidak dapat memprediksi pergerakan pasar di masa depan. Kondisi ekonomi, kebijakan moneter, dan dinamika global dapat berubah dengan cara yang tidak tercermin dalam data historis pribadi Anda.
Bias Konfirmasi dalam Catatan
Ada risiko tersembunyi dalam catatan investasi yang perlu diwaspadai: bias konfirmasi. Tanpa kesadaran penuh, seseorang bisa saja mencatat informasi yang mendukung keputusan yang sudah dibuat, sambil mengabaikan sinyal yang bertentangan. Catatan yang baik adalah catatan yang jujur — termasuk mencatat keraguan, kesalahan, dan hasil yang mengecewakan dengan detail yang sama seperti keberhasilan.
Setiap keputusan investasi tetap mengandung ketidakpastian, dan catatan terbaik sekalipun tidak dapat menghilangkan risiko yang melekat pada setiap instrumen. Catatan investasi paling bermanfaat ketika digunakan sebagai alat evaluasi dan pembelajaran — bukan sebagai validasi bahwa keputusan Anda pasti benar.
Bacaan Lanjutan
Artikel-artikel berikut dapat memperdalam pemahaman Anda tentang topik yang berkaitan dengan catatan dan edukasi investasi:
- Edukasi Investasi Dasar: Fondasi Penting untuk Pemula Mengenal instrumen dasar dan cara menentukan profil risiko sebelum mulai berinvestasi.
- Mencatat Perjalanan Investasi secara Disiplin dan Konsisten Format dan teknik pencatatan investasi yang efektif untuk investor pemula hingga menengah.
- Belajar Memahami Risiko Investasi secara Sistematis Panduan memahami toleransi risiko dan cara menghadapi volatilitas portofolio.
- Menyusun Kerangka Manajemen Risiko untuk Investasi Pribadi Kerangka terstruktur untuk mengidentifikasi, mengelola, dan mengevaluasi risiko investasi.