Latar Belakang
Apa Itu Alokasi Aset dalam Investasi Pribadi
Alokasi aset adalah proses membagi dana investasi ke dalam beberapa kelas aset yang berbeda — seperti saham, obligasi, reksa dana, dan deposito — dengan tujuan mengoptimalkan keseimbangan antara potensi imbal hasil dan tingkat risiko yang dapat ditoleransi. Konsep ini bukan sekadar teknik portofolio, melainkan filosofi dasar yang menentukan bagaimana seseorang mendekati ketidakpastian pasar secara sistematis.
Alokasi aset yang baik menjawab satu pertanyaan mendasar: bagaimana membagi sumber daya finansial agar tidak terlalu terekspos pada satu jenis risiko, namun tetap memiliki potensi pertumbuhan yang memadai untuk mencapai tujuan keuangan jangka panjang? Inilah prinsip diversifikasi yang menjadi tulang punggung strategi investasi modern.
Mengapa Tidak Menaruh Semua Dana di Satu Instrumen
Bagi banyak investor pemula, godaan untuk menaruh seluruh dana di satu instrumen yang tampak paling menguntungkan sangat besar. Jika reksa dana saham sedang memberikan imbal hasil tinggi, mengapa tidak menaruh semua dana di sana? Jika deposito terasa "aman", mengapa harus repot dengan instrumen lain?
Pemikiran ini mengandung dua kesalahan mendasar. Pertama, ia mengabaikan kenyataan bahwa kinerja masa lalu tidak menjamin kinerja masa depan — sesuatu yang secara eksplisit dinyatakan dalam hampir setiap prospektus investasi. Kedua, ia mengabaikan prinsip bahwa kelas aset yang berbeda memiliki siklus dan faktor yang berbeda pula, sehingga diversifikasi di antara kelas aset yang tidak berkorelasi sempurna dapat mengurangi volatilitas keseluruhan portofolio tanpa harus mengorbankan potensi imbal hasil secara proporsional.
Narasi Kasus
Portofolio Pak C.: Tiga Kelas Aset, Satu Tujuan
Pak C. adalah seorang pengusaha kecil berusia 47 tahun di Yogyakarta. Setelah berhasil menyisihkan dana investasi sebesar Rp 120 juta selama beberapa tahun, ia berkonsultasi dengan komunitas investor untuk merancang strategi alokasi aset pertamanya. Tujuan utamanya: mempersiapkan dana pensiun dalam 15 tahun dengan tetap memiliki cadangan dana darurat yang memadai.
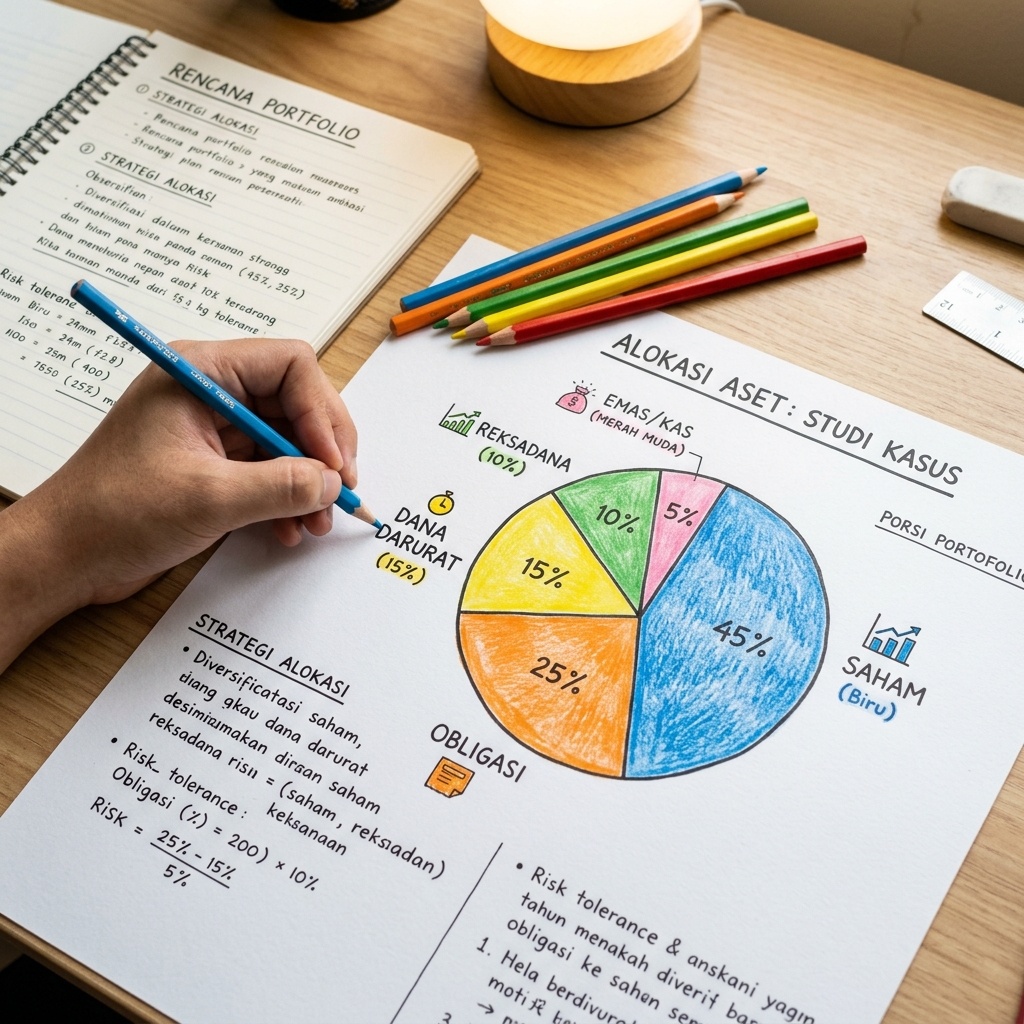
Setelah melalui proses evaluasi profil risiko dan diskusi panjang tentang tujuan keuangannya, Pak C. memutuskan untuk mengalokasikan dananya ke tiga kelas aset: deposito berjangka 40%, reksa dana campuran 40%, dan obligasi negara ritel (ORI) 20%.
Logika di Balik Pembagian Ini
Proporsi 40% di deposito berjangka bukan dipilih karena deposito adalah instrumen terbaik, melainkan karena Pak C. membutuhkan sebagian dana yang terjamin dan dapat diakses dalam waktu relatif singkat jika ada kebutuhan mendesak. Deposito memberikan kepastian pokok dan bunga yang terprediksi, sehingga berfungsi sebagai jangkar stabilitas portofolio secara keseluruhan.
Alokasi 40% ke reksa dana campuran memberikan eksposur pada pertumbuhan pasar saham, sekaligus mengurangi volatilitas yang mungkin dirasakan jika seluruhnya ditempatkan di reksa dana saham murni. Manajer investasi profesional yang mengelola reksa dana campuran memiliki fleksibilitas untuk menyesuaikan komposisi saham dan obligasi sesuai kondisi pasar — sesuatu yang sulit dilakukan sendiri oleh investor individual tanpa waktu dan keahlian yang memadai.
Sementara itu, 20% di ORI memberikan imbal hasil kupon yang lebih kompetitif dibanding deposito, dengan risiko kredit yang sangat rendah karena penerbitnya adalah pemerintah Indonesia. Kupon ORI yang dibayarkan setiap bulan juga memberikan aliran kas masuk berkala yang dimanfaatkan Pak C. untuk investasi ulang (reinvest) ke reksa dana setiap bulannya.
Proses Rebalancing dan Evaluasi Berkala
Enam bulan setelah alokasi awal, Pak C. melakukan evaluasi pertamanya. Reksa dana campurannya mengalami kenaikan nilai yang cukup signifikan karena pasar saham sedang dalam tren positif, sehingga proporsinya di portofolio meningkat menjadi sekitar 47%. Ini berarti ia perlu mempertimbangkan rebalancing — menjual sebagian reksa dana yang nilainya sudah naik dan mengalihkan ke deposito atau ORI untuk mengembalikan proporsi ke target awal.
Proses rebalancing ini terdengar sederhana, tetapi secara psikologis cukup menantang: menjual instrumen yang sedang "naik" terasa kontraintuitif. Namun itulah inti dari disiplin alokasi aset — mempertahankan proporsi yang telah ditetapkan berdasarkan profil risiko, bukan berdasarkan pergerakan harga jangka pendek.
Pelajaran dari Evaluasi Tahunan
Setelah satu tahun penuh, Pak C. melakukan evaluasi menyeluruh. Hasilnya menunjukkan bahwa portofolio terdiversifikasi miliknya memberikan pertumbuhan yang lebih stabil dibanding jika ia menaruh seluruhnya di satu instrumen. Selama periode tersebut, ada dua momen di mana pasar saham turun cukup tajam — tetapi karena deposito dan ORI tetap stabil, penurunan total portofolionya jauh lebih kecil dari yang ia khawatirkan. Ini memberikannya keyakinan dan ketenangan untuk tidak panik menjual di saat yang tidak tepat.
Peringatan Risiko
Diversifikasi Mengurangi, Bukan Menghilangkan Risiko
Alokasi aset dan diversifikasi adalah alat manajemen risiko, bukan pelindung absolut dari kerugian. Penting untuk dipahami bahwa dalam kondisi krisis pasar yang sistemik — seperti krisis keuangan global 2008 atau gejolak pandemi pada 2020 — hampir semua kelas aset dapat mengalami penurunan secara bersamaan, meskipun dengan tingkat keparahan yang berbeda-beda.
Diversifikasi membantu mengurangi risiko konsentrasi, yaitu risiko yang muncul ketika seseorang terlalu terekspos pada satu instrumen atau sektor tertentu. Namun diversifikasi tidak dapat menghilangkan risiko pasar secara keseluruhan (risiko sistematis), yaitu risiko yang mempengaruhi seluruh pasar secara bersamaan.
Alokasi Bukan Formula Universal
Tidak ada formula alokasi aset yang berlaku universal untuk semua orang. Proporsi yang tepat sangat bergantung pada usia, tujuan keuangan, horizon waktu investasi, dan toleransi risiko masing-masing individu. Apa yang tepat untuk Pak C. mungkin tidak tepat untuk investor lain dengan situasi berbeda. Catatan ini bersifat ilustratif, bukan rekomendasi untuk mengikuti proporsi yang sama.
Bacaan Lanjutan
Lanjutkan pemahaman Anda tentang portofolio dan manajemen risiko dengan membaca catatan-catatan ini:
- Edukasi Investasi Dasar: Fondasi Penting untuk Pemula Memahami karakteristik masing-masing instrumen sebelum merancang alokasi aset.
- Belajar Memahami Risiko Investasi secara Sistematis Pendalaman konsep risiko sistematis dan non-sistematis dalam konteks portofolio.
- Menyusun Kerangka Manajemen Risiko untuk Investasi Pribadi Membangun sistem manajemen risiko yang mendukung keputusan alokasi aset jangka panjang.
- Mencatat Perjalanan Investasi secara Disiplin dan Konsisten Cara mendokumentasikan keputusan alokasi dan proses rebalancing dalam jurnal investasi.