Latar Belakang
Manajemen Risiko bukan Hanya untuk Korporasi
Manajemen risiko sering dianggap sebagai domain eksklusif perusahaan besar, bank, atau manajer investasi profesional. Kenyataannya, setiap investor individual — apa pun skala portofolionya — memerlukan kerangka manajemen risiko pribadi yang disesuaikan dengan situasi, tujuan, dan kemampuan masing-masing. Tanpa kerangka ini, keputusan investasi cenderung reaktif: dibuat berdasarkan perasaan sesaat, berita terkini, atau tekanan sosial, bukan berdasarkan prinsip yang telah dipikirkan dengan matang sebelumnya.
Perbedaan mendasar antara manajemen risiko korporat dan manajemen risiko investasi pribadi bukan hanya pada skala, tetapi juga pada kompleksitasnya. Investor individual tidak perlu menerapkan metodologi rumit seperti Value at Risk (VaR) atau stress testing yang digunakan institusi keuangan. Yang dibutuhkan adalah kerangka yang cukup sederhana untuk dipahami dan diterapkan secara konsisten, namun cukup komprehensif untuk mencakup risiko-risiko utama yang relevan bagi situasi pribadi.
Mengapa Investor Individu Membutuhkan Rencana Tertulis
Ada sebuah pepatah di dunia investasi: rencana yang tidak ditulis bukanlah rencana, melainkan niat. Niat untuk "berinvestasi dengan hati-hati" atau "tidak panik ketika pasar turun" mudah hilang ketika tekanan nyata datang. Sebuah rencana tertulis — termasuk kerangka manajemen risiko yang terdokumentasi — memberikan pijakan yang tidak bergantung pada kondisi emosional sesaat.
Ketika pasar sedang bergejolak dan emosi sedang tinggi, seseorang yang memiliki rencana tertulis dapat merujuk kembali pada kerangka yang telah disusun dalam kondisi tenang. Apakah situasi saat ini termasuk dalam skenario yang sudah diantisipasi dalam rencana? Apa yang sudah diputuskan untuk dilakukan dalam situasi seperti ini? Jawaban dari pertanyaan-pertanyaan itu terletak di dokumen yang telah ditulis sebelumnya — bukan di media sosial atau aplikasi berita yang penuh dengan opini sesaat.
Narasi Kasus
Sdri. G. Membangun Kerangka Manajemen Risiko Pertamanya
Sdri. G. adalah seorang pengacara berusia 36 tahun di Surabaya yang sudah berinvestasi selama empat tahun. Ia memiliki portofolio yang cukup beragam: reksa dana saham, reksa dana pendapatan tetap, dan beberapa obligasi negara ritel. Namun ia menyadari bahwa ia tidak memiliki kerangka yang jelas tentang bagaimana semua komponen ini bekerja bersama, bagaimana ia akan merespons berbagai skenario pasar, dan kapan ia perlu mengubah komposisi portofolionya.
Keputusan untuk menyusun kerangka manajemen risiko datang setelah ia mengalami koreksi pasar yang membuat nilai portofolionya turun sekitar 18% dalam dua bulan. Ia berhasil tidak panik dan tidak menjual — tetapi lebih karena keberuntungan dan naluri, bukan karena kerangka yang jelas. Ia ingin memastikan bahwa ketenangan yang sama bisa ia pertahankan dengan lebih terstruktur di masa depan.
Tahap Pertama: Identifikasi Risiko yang Relevan
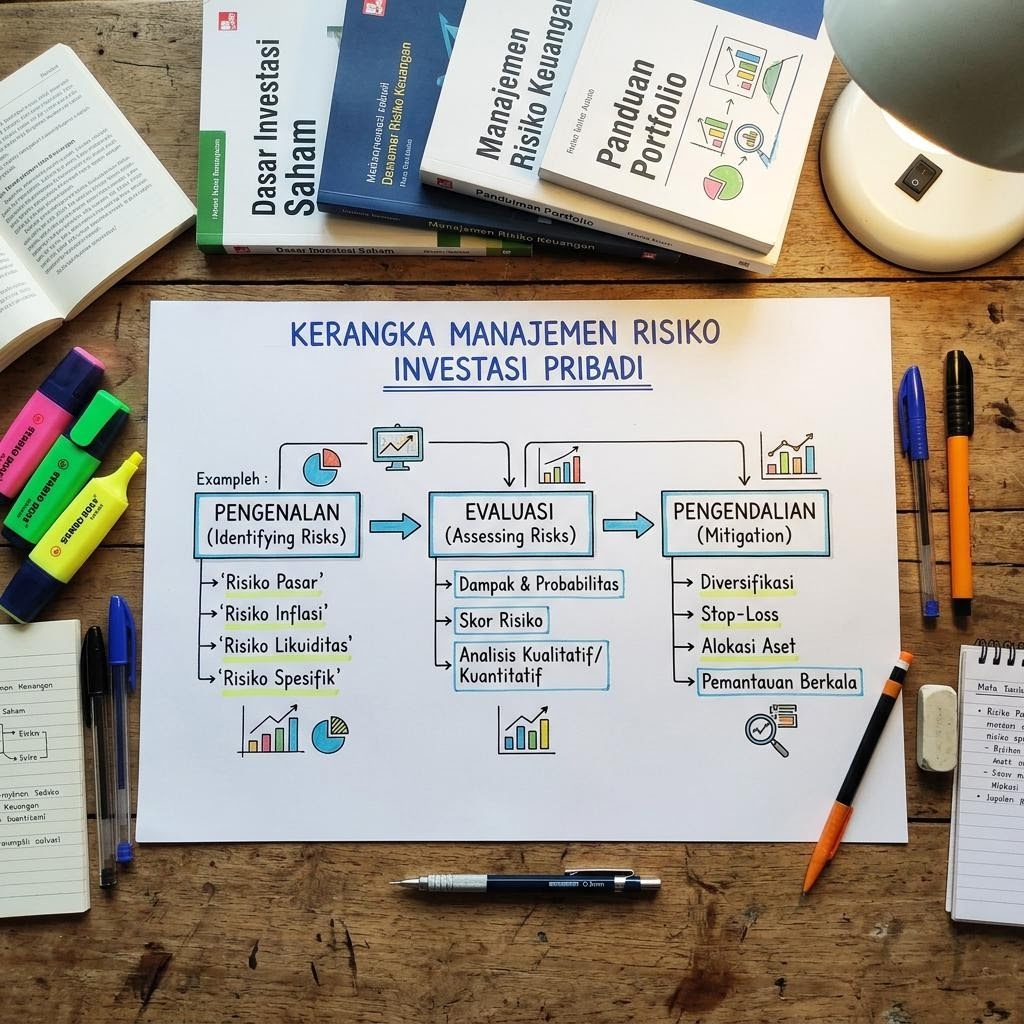
Sdri. G. memulai dengan memetakan semua risiko yang relevan bagi situasinya. Ia mengidentifikasi empat kategori utama: risiko pasar (penurunan nilai akibat kondisi pasar umum), risiko likuiditas (ketidakmampuan mencairkan investasi dengan cepat ketika dibutuhkan), risiko konsentrasi (terlalu banyak dana di satu instrumen atau sektor), dan risiko inflasi (nilai investasi yang tumbuh lebih lambat dari laju inflasi).
Ia juga mencatat risiko-risiko yang lebih personal dan kontekstual: risiko kehilangan pendapatan (apa yang terjadi pada portofolionya jika penghasilannya terganggu selama beberapa bulan?), dan risiko kebutuhan mendesak (apakah ada bagian dari portofolionya yang mungkin dibutuhkan dalam jangka pendek?). Identifikasi risiko yang komprehensif ini menjadi dasar dari seluruh kerangka yang ia bangun.
Tahap Kedua: Menetapkan Toleransi untuk Setiap Risiko
Setelah mengidentifikasi risiko, Sdri. G. menetapkan toleransi konkret untuk setiap risiko yang sudah dipetakan. Untuk risiko pasar, ia memutuskan bahwa ia dapat menerima penurunan nilai portofolio hingga maksimal 25% dari puncak sebelum ia merasa perlu meninjau ulang kerangka alokasi asetnya secara menyeluruh. Ini bukan berarti ia akan menjual pada titik itu — melainkan bahwa penurunan sebesar itu akan menjadi sinyal untuk melakukan evaluasi mendalam.
Untuk risiko likuiditas, ia menetapkan bahwa minimal 20% dari total portofolionya harus selalu dalam instrumen yang dapat dicairkan dalam waktu tujuh hari kerja atau kurang — deposito jangka pendek atau reksa dana pasar uang. Ini memastikan bahwa ia selalu memiliki cadangan likuid yang memadai tanpa harus menjual instrumen lain pada waktu yang tidak tepat.
Tahap Ketiga: Strategi Mitigasi yang Terarah
Berdasarkan identifikasi risiko dan toleransi yang sudah ditetapkan, Sdri. G. menyusun strategi mitigasi spesifik untuk setiap risiko. Untuk risiko konsentrasi, ia menetapkan bahwa tidak ada satu instrumen atau manajer investasi yang boleh menerima lebih dari 30% total portofolionya. Untuk risiko inflasi, ia memastikan bahwa sebagian portofolionya — minimal 25% — ditempatkan di instrumen yang historisnya memberikan imbal hasil di atas inflasi jangka panjang.
Ia juga menyusun protokol rebalancing yang jelas: evaluasi alokasi setiap enam bulan, dan lakukan penyesuaian jika ada kelas aset yang bergeser lebih dari 7% dari target alokasi. Protokol ini menghilangkan subjektivitas dari keputusan rebalancing — tidak perlu menebak kapan "waktu yang tepat", cukup ikuti protokol yang sudah ditetapkan.
Tahap Keempat: Evaluasi Berkala dan Pembaruan Kerangka
Sdri. G. menetapkan satu jadwal evaluasi tahunan yang lebih menyeluruh: meninjau kembali apakah asumsi-asumsi yang mendasari kerangkanya masih relevan. Apakah tujuan keuangannya berubah? Apakah situasi pekerjaannya atau tanggungannya berubah secara signifikan? Apakah pemahaman dan pengalamannya tentang investasi sudah berkembang sedemikian rupa sehingga beberapa parameter dalam kerangkanya perlu disesuaikan?
Kerangka manajemen risiko yang baik bukan sesuatu yang disusun sekali lalu dibiarkan beku. Ia adalah dokumen hidup yang harus ditinjau ulang secara berkala seiring perubahan kondisi hidup, pengalaman, dan pemahaman investasi yang terus berkembang.
Peringatan Risiko
Kerangka Manajemen Risiko Tidak Menghilangkan Risiko
Menyusun kerangka manajemen risiko yang komprehensif dan terstruktur adalah langkah yang sangat berharga dalam perjalanan investasi. Namun kerangka tersebut tidak memberikan perlindungan absolut dari kerugian. Kondisi pasar dapat berubah dengan cara dan kecepatan yang melampaui semua asumsi yang sudah dibuat, termasuk skenario-skenario yang telah diantisipasi dalam rencana.
Setiap kerangka manajemen risiko investasi pribadi dibangun di atas sejumlah asumsi tentang kondisi pasar, regulasi, dan situasi pribadi. Ketika asumsi-asumsi tersebut tidak terbukti benar — seperti yang sering terjadi dalam situasi krisis yang tidak terduga — kerangka tersebut membutuhkan adaptasi cepat. Fleksibilitas untuk menyesuaikan kerangka dengan kondisi yang berubah adalah bagian yang tidak terpisahkan dari manajemen risiko yang matang.
Kompleksitas Bukan Tanda Kualitas
Ada kecenderungan untuk mengasosiasikan kerangka manajemen risiko yang rumit dengan kualitas yang lebih tinggi. Kenyataannya justru sebaliknya: kerangka yang terlalu kompleks untuk dipahami dan diterapkan secara konsisten oleh si pemilik portofolio sendiri tidak lebih baik dari tidak memiliki kerangka sama sekali. Kesederhanaan yang konsisten jauh lebih berharga dari kompleksitas yang tidak pernah diterapkan. Mulailah dengan kerangka yang sederhana, dan tambahkan kompleksitas hanya ketika pemahaman dan kebutuhan benar-benar memerlukan.
Bacaan Lanjutan
Lengkapi pemahaman Anda tentang manajemen risiko dan perencanaan investasi dengan membaca catatan-catatan ini:
- Belajar Memahami Risiko Investasi secara Sistematis Fondasi konseptual tentang jenis-jenis risiko yang perlu dipetakan dalam kerangka manajemen risiko.
- Memahami Alokasi Aset lewat Studi Kasus Nyata Alokasi aset sebagai komponen utama strategi mitigasi risiko dalam portofolio pribadi.
- Mencatat Perjalanan Investasi secara Disiplin dan Konsisten Bagaimana jurnal investasi mendukung implementasi dan evaluasi kerangka manajemen risiko.
- Membangun Literasi Investasi dari Catatan Harian Fondasi literasi investasi yang dibutuhkan untuk membangun dan mempertahankan kerangka manajemen risiko yang efektif.