Latar Belakang
Fenomena Investasi Tanpa Fondasi
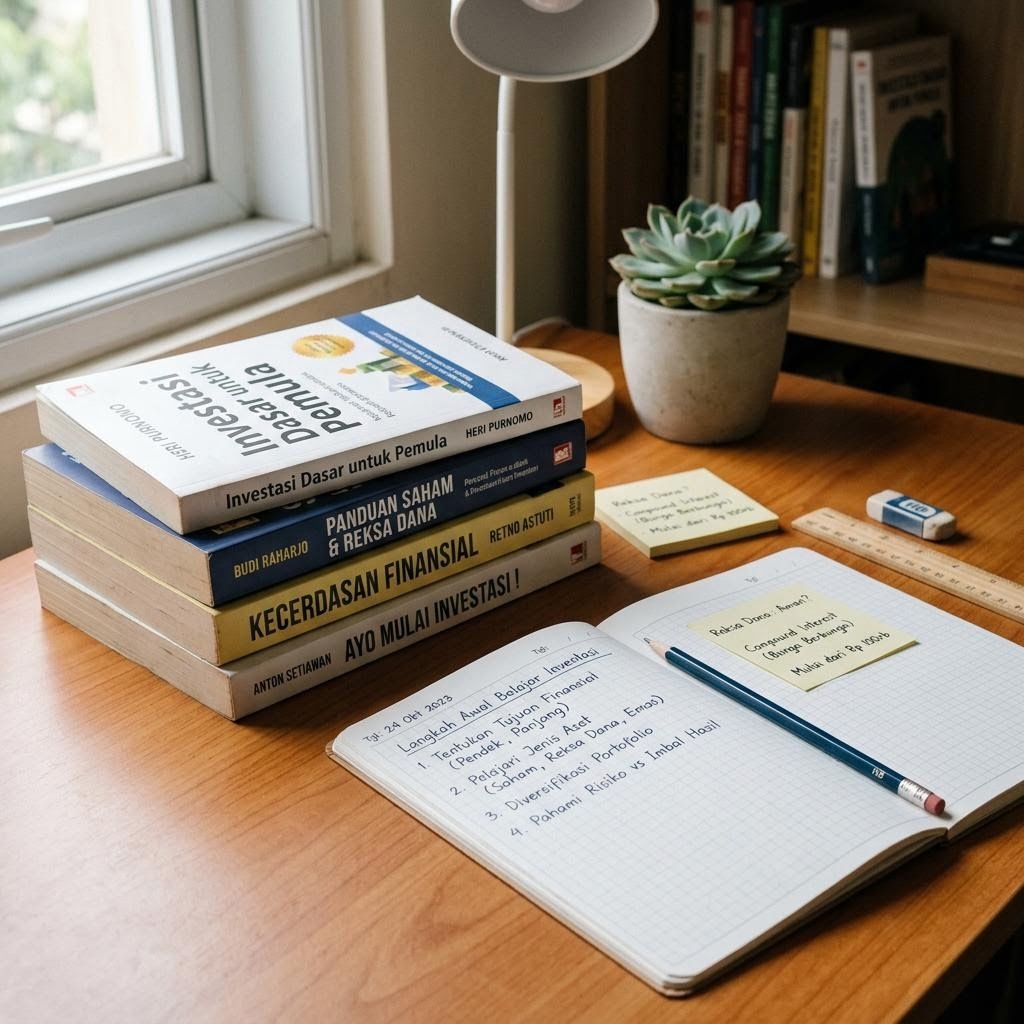
Edukasi investasi dasar adalah langkah pertama yang tidak boleh dilewati oleh siapa pun yang ingin terlibat dalam dunia investasi dengan kesadaran penuh akan potensi kerugian. Namun kenyataan yang kita hadapi saat ini justru sebaliknya: banyak masyarakat Indonesia yang sudah memiliki akun di platform investasi, sudah aktif bertransaksi, tetapi belum pernah mempelajari konsep dasar secara sistematis. Fenomena ini diperkuat oleh kemudahan akses yang ditawarkan aplikasi investasi digital — seseorang bisa membeli reksa dana dalam hitungan menit, tanpa pemahaman tentang apa yang dibelinya.
Akibatnya, investor pemula sering membuat keputusan berdasarkan informasi yang tidak lengkap, tren jangka pendek, atau rekomendasi yang belum tentu sesuai dengan kondisi keuangan mereka. Ketika kondisi pasar memburuk, mereka tidak memiliki kerangka berpikir yang cukup untuk merespons dengan tenang dan rasional.
Mengapa Fondasi Itu Penting
Investasi yang dilakukan tanpa fondasi literasi investasi yang memadai ibarat membangun rumah di atas tanah berpasir. Setiap instrumen investasi memiliki karakteristik, mekanisme kerja, dan profil risiko yang berbeda. Tanpa memahami perbedaan-perbedaan ini, seseorang tidak dapat membuat keputusan yang sesuai dengan tujuan keuangan dan toleransi risikonya sendiri.
Fondasi edukasi investasi yang baik mencakup beberapa elemen inti: pemahaman tentang jenis-jenis instrumen investasi yang tersedia, cara kerja masing-masing instrumen, konsep waktu dan imbal hasil, serta — yang paling penting — kemampuan mengenali profil risiko diri sendiri. Tanpa keempat elemen ini, semua strategi investasi yang dipelajari akan kehilangan konteksnya.
Narasi Kasus
Perjalanan Ibu B. dari Nol
Ibu B. adalah seorang ibu rumah tangga berusia 41 tahun di Surabaya. Suaminya baru saja mendapat promosi, dan mereka memutuskan untuk mulai menginvestasikan sebagian pendapatan tambahan. Namun keduanya tidak memiliki latar belakang keuangan formal dan merasa kebingungan dengan berbagai istilah yang beredar: NAB, yield, dividen, volatilitas, beta, dan sebagainya.
Alih-alih langsung bertransaksi, Ibu B. memilih untuk terlebih dahulu mengikuti sebuah program edukasi investasi dasar yang diselenggarakan oleh komunitas lokal. Di sana, ia belajar secara sistematis selama delapan pekan sebelum menempatkan dana pertamanya.
Mengenal Instrumen Satu Per Satu
Hal pertama yang dipelajari Ibu B. adalah empat instrumen dasar yang paling umum digunakan investor ritel di Indonesia: deposito berjangka, reksa dana, obligasi, dan saham. Ia mempelajari keempat instrumen ini bukan dengan tujuan memilih satu yang "terbaik", melainkan untuk memahami karakteristik masing-masing secara komparatif.
Deposito berjangka menawarkan kepastian imbal hasil karena dijamin oleh LPS (Lembaga Penjamin Simpanan) sampai batas tertentu, tetapi potensi pertumbuhan nilainya terbatas. Reksa dana memungkinkan diversifikasi dengan modal kecil karena dikelola secara kolektif oleh manajer investasi profesional, tetapi NAB-nya berfluktuasi sesuai kondisi pasar. Obligasi adalah surat utang yang memberikan kupon (bunga) berkala, dengan risiko utama berupa risiko kredit dan risiko suku bunga. Saham mewakili kepemilikan atas perusahaan dan memiliki potensi imbal hasil paling tinggi, sekaligus volatilitas paling besar di antara keempat instrumen tersebut.
Menemukan Profil Risiko Diri Sendiri
Langkah berikutnya yang diambil Ibu B. adalah mengidentifikasi profil risikonya. Ini bukan sekadar mengisi kuesioner yang tersedia di aplikasi investasi, melainkan proses refleksi yang lebih dalam: seberapa besar kerugian yang dapat ia terima tanpa kehilangan tidur? Berapa lama ia bersedia menunggu sebelum dana tersebut dibutuhkan kembali? Bagaimana reaksinya ketika nilai portofolio turun 10% dalam sebulan?
Dari proses ini, Ibu B. menyadari bahwa ia termasuk investor dengan profil risiko konservatif-moderat. Ia dapat menerima fluktuasi nilai jangka pendek selama tujuan investasinya jangka panjang, tetapi tidak nyaman dengan volatilitas yang sangat tajam. Pemahaman ini langsung membentuk strategi investasi awalnya: mayoritas di reksa dana pendapatan tetap, sebagian kecil di reksa dana campuran, dan belum memasuki pasar saham langsung.
Hasil Setelah Dua Tahun
Dua tahun setelah memulai, Ibu B. bukan hanya memiliki portofolio yang tumbuh secara konsisten. Ia juga mampu menjelaskan kepada suaminya mengapa ia memilih instrumen tertentu, apa risikonya, dan bagaimana ia akan merespons skenario pasar yang berbeda. Yang lebih penting, ketika pasar sempat mengalami koreksi, ia tidak panik — karena ia sudah memahami bahwa koreksi adalah bagian normal dari siklus investasi.
Peringatan Risiko
Edukasi Dasar Bukan Jaminan Keberhasilan
Memiliki pemahaman tentang edukasi investasi dasar adalah langkah yang sangat penting, tetapi pemahaman tersebut tidak menghilangkan risiko yang melekat pada setiap instrumen investasi. Setiap instrumen memiliki risiko yang nyata dan dapat mempengaruhi nilai investasi secara signifikan.
Deposito, meski relatif aman untuk pokok yang dijamin LPS, tetap menghadapi risiko inflasi yang menggerus daya beli. Reksa dana mengalami fluktuasi NAB yang dapat membuat nilai investasi turun di bawah harga beli. Obligasi menghadapi risiko kredit (penerbit gagal bayar) dan risiko suku bunga. Saham dapat mengalami penurunan nilai yang sangat tajam, termasuk risiko perusahaan mengalami kesulitan keuangan yang serius.
Perlunya Konsultasi Profesional
Edukasi investasi yang baik mengajarkan kapan seseorang perlu berkonsultasi dengan profesional berlisensi. Untuk keputusan yang melibatkan dana dalam jumlah besar atau kebutuhan perencanaan keuangan yang kompleks, berkonsultasi dengan perencana keuangan (financial planner) berlisensi dari OJK adalah langkah yang bijaksana. Catatan ini bersifat edukatif dan tidak menggantikan saran profesional tersebut.
Bacaan Lanjutan
Perdalam pemahaman Anda dengan membaca catatan-catatan terkait berikut ini:
- Membangun Literasi Investasi dari Catatan Harian Bagaimana kebiasaan mencatat mempercepat proses belajar investasi secara signifikan.
- Memahami Alokasi Aset lewat Studi Kasus Nyata Langkah selanjutnya setelah mengenal instrumen: bagaimana mengalokasikan dana di antara berbagai kelas aset.
- Belajar Memahami Risiko Investasi secara Sistematis Pendalaman tentang jenis-jenis risiko dan cara mengukur toleransi risiko secara lebih akurat.
- Menyusun Kerangka Manajemen Risiko untuk Investasi Pribadi Panduan membangun sistem manajemen risiko yang terstruktur untuk portofolio pribadi.